Domain sanierungsträger.de kaufen?
Wir ziehen mit dem Projekt
sanierungsträger.de um.
Sind Sie am Kauf der Domain
sanierungsträger.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sanierungsträger.de kaufen?
Wer versteuert geldwerten Vorteil?
Der geldwerte Vorteil wird in der Regel vom Arbeitgeber versteuert, da er als zusätzliche Vergütung für den Arbeitnehmer gilt. Dieser Vorteil kann beispielsweise in Form von Sachleistungen, Dienstwagen oder anderen Vergünstigungen gewährt werden. Der Arbeitgeber ist verpflichtet, den geldwerten Vorteil zu versteuern und gegebenenfalls auch Sozialversicherungsbeiträge darauf zu entrichten. Der Arbeitnehmer muss den geldwerten Vorteil jedoch in seiner Steuererklärung angeben und gegebenenfalls selbst versteuern, falls der Arbeitgeber dies nicht bereits getan hat. In einigen Fällen kann es auch vorkommen, dass der Arbeitnehmer den geldwerten Vorteil direkt versteuern muss, zum Beispiel bei der privaten Nutzung eines Dienstwagens. **
Was gehört zum geldwerten Vorteil?
Zum geldwerten Vorteil gehören alle Sachleistungen, die ein Arbeitnehmer von seinem Arbeitgeber erhält und die einen finanziellen Wert haben. Dazu zählen beispielsweise Dienstwagen, kostenlose Verpflegung, Firmenhandys oder auch private Nutzungsmöglichkeiten von betrieblichen Einrichtungen wie Fitnessstudios. Diese Vorteile müssen vom Arbeitnehmer versteuert werden, da sie als zusätzliches Einkommen gelten. Es ist wichtig, dass Arbeitgeber und Arbeitnehmer den geldwerten Vorteil korrekt erfassen und versteuern, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher die steuerlichen Regelungen genau beachten und gegebenenfalls professionelle Beratung in Anspruch nehmen. **

Ähnliche Suchbegriffe für Geldwerten
Top-Angebote
Produkte zum Begriff Geldwerten:
-
Regiolux LED-Sanierungsträger greenKit#79400044100Art des Zubehörs/Ersatzteils=sonstigeZubehör=neinErsatzteil=neinLichtverteilung=symmetrischLichtaustritt=direktAusführung des Rasters/Reflektors=ohneRaster gelocht=neinReflektor gelocht=neinLichtverteiler=Diffusorlinse/-optik/-panelWerkstoff=StahlTyp der Leuchtenabdeckung/Leuchtenglaskugel=sonstigeFarbe=weißLänge=1467 mmBreite=97 mmHöhe/Tiefe=32 mm96,93 €*Versand: 29,89 €Sichere Weiterleitung zum Anbieter
-
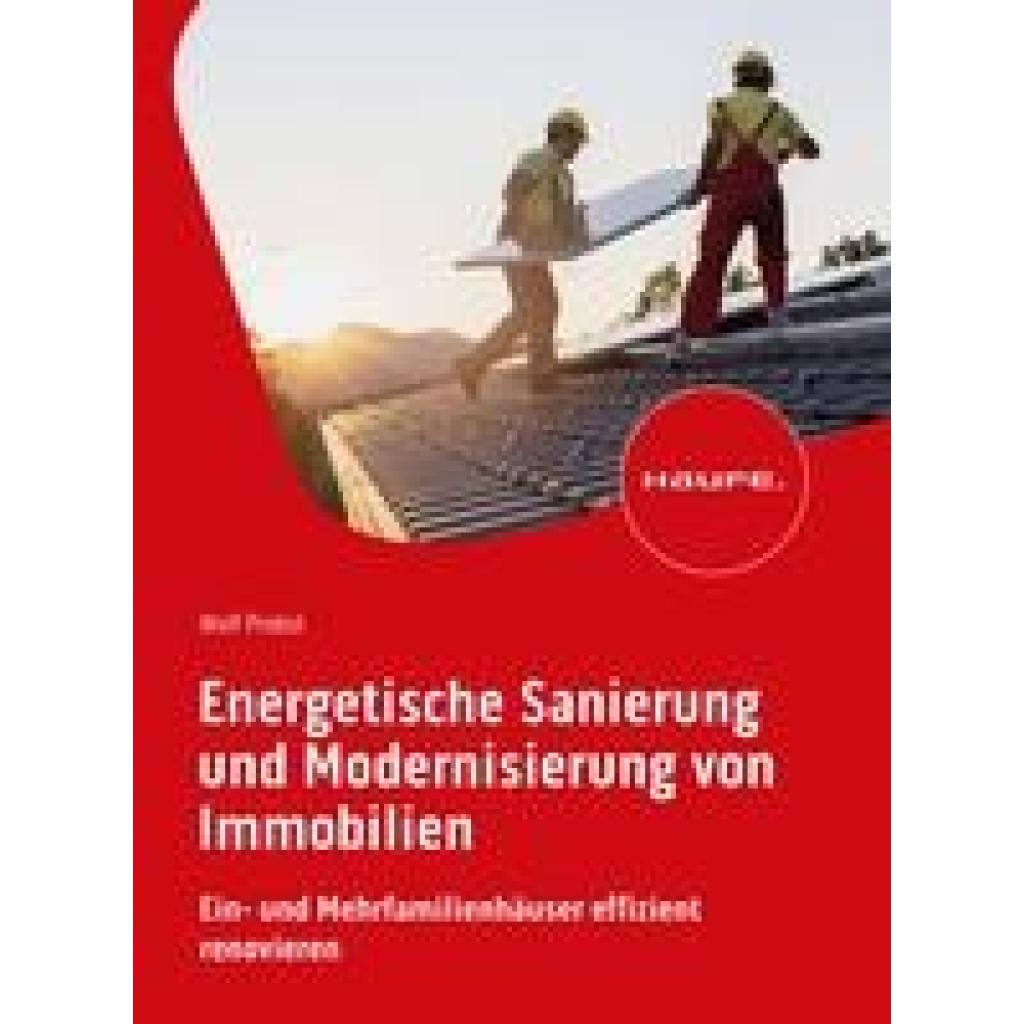
Probst, Wolf: Energetische Sanierung und Modernisierung von ImmobilienEnergetische Sanierung und Modernisierung von Immobilien , Ein- und Mehrfamilienhäuser effizient renovieren , Bremsenkomplettsätze > Bremsen & Bremsenteile , Erscheinungsjahr: 20240312, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Probst, Wolf, Seitenzahl/Blattzahl: 235, Keyword: DGNB; Einfamilienhaus; Energetisch; Energieausweis; Energieverbrauch; Fassade; Fördermittel; Förderprogramme; GEG; Gebäude; Immobilien; Klima; Kosten; Mehrfamilienhaus; Modernisierung; QNB; Sanierung; Schadstoffe, Fachschema: Energetik~Modernisierung (Bau)~Besitz / Grundbesitz~Grundbesitz - Grundeigentum, Fachkategorie: Industrien und Branchen~Bauphysik und Energieeffizientes Bauen~Gebäudesanierung, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 227, Breite: 167, Höhe: 13, Gewicht: 390, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
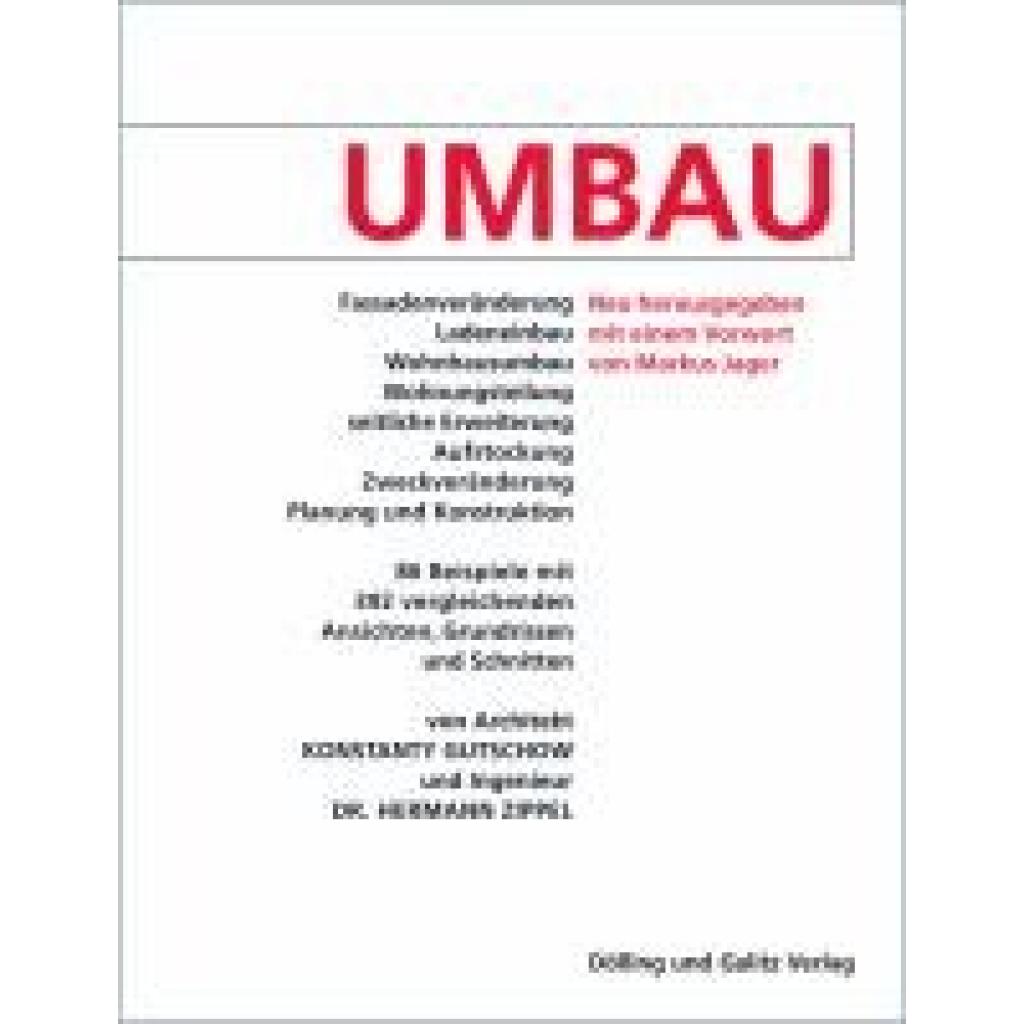
Gutschow, Konstanty: UMBAUUMBAU , Dieses Buch erschien erstmals im Jahr 1932. Es gilt als das erste Buch, das sich dem Thema Umbau systematisch widmete. Vorgestellt wird ein breites Panorama an Umbau-Strategien. Sie reichen von Fassadenumgestaltungen und Grundrissveränderungen über Anbauten und Aufstockungen bis hin zu Umnutzungen von städtebaulichen Ensembles. In dieser Systematik ist es zeitlos aktuell. Darüber hinaus ist das Buch auch ein Kompendium von Umbau-Projekten, die während der Zeit der Weimarer Republik realisiert wurden. So dokumentiert es jenes Kapitel des Neuen Bauens, dessen Existenz in den gängigen Narrativen der Moderne kaum vorkommt. In einem ausführlichen Vorwort schildert Markus Jager die Entstehungsgeschichte des Buches und erläutert dessen Relevanz vor dem Hintergrund der aktuellen Umbau-Debatte. Der neue Herausgeber Markus Jager ist Professor für Bau- und Stadtbaugeschichte an der Leibniz Universität Hannover. Er lehrt, forscht und publiziert zu Architektur, Stadt und Gartenkunst in Geschichte und Gegenwart. Die Transformationsgeschichte bildet einen Schwerpunkt seiner Forschung und Lehre. , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 20240422, Autoren: Gutschow, Konstanty~Zippel, Hermann, Redaktion: Jager, Markus, Seitenzahl/Blattzahl: 152, Abbildungen: über 400 Abbildungen, Keyword: Baugeschichte; Moderne; Neues Bauen; Reprint; Städtebau; Weimarer Republik, Fachschema: Architektur / Geschichte, Regionen, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 286, Breite: 224, Höhe: 13, Gewicht: 742, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik,30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Regiolux LED-Sanierungsträger greenKit#79400033100Art des Zubehörs/Ersatzteils=sonstigeZubehör=neinErsatzteil=neinLichtverteilung=symmetrischLichtaustritt=direktAusführung des Rasters/Reflektors=ohneRaster gelocht=neinReflektor gelocht=neinLichtverteiler=Diffusorlinse/-optik/-panelWerkstoff=StahlTyp der Leuchtenabdeckung/Leuchtenglaskugel=opalFarbe=weißLänge=1439 mmBreite=86 mmHöhe/Tiefe=27 mm96,93 €*Versand: 29,89 €Sichere Weiterleitung zum Anbieter
-
Wer muss geldwerten Vorteil versteuern?
Wer muss geldwerten Vorteil versteuern? Geldwerte Vorteile müssen in der Regel von Arbeitnehmern versteuert werden, wenn sie zusätzlich zum regulären Gehalt erhalten werden. Dies kann beispielsweise in Form von Sachleistungen, Dienstwagen oder Firmenhandys geschehen. Auch Selbstständige und Freiberufler müssen geldwerte Vorteile versteuern, die sie im Rahmen ihrer Tätigkeit erhalten. Es ist wichtig, diese Vorteile korrekt in der Steuererklärung anzugeben, um steuerliche Konsequenzen zu vermeiden. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Art des geldwerten Vorteils und der Höhe der Zuwendung gelten können. **
-
Wer zahlt den geldwerten Vorteil?
"Wer zahlt den geldwerten Vorteil?" ist eine Frage, die sich auf die steuerliche Behandlung von Sachleistungen oder geldwerten Vorteilen bezieht, die ein Arbeitnehmer von seinem Arbeitgeber erhält. In vielen Ländern müssen Arbeitnehmer diese Vorteile als geldwerten Vorteil versteuern. Dies kann beispielsweise bei der Nutzung eines Dienstwagens oder einer betrieblichen Altersvorsorge der Fall sein. Die Frage zielt darauf ab, zu klären, ob der Arbeitnehmer oder der Arbeitgeber für die Versteuerung des geldwerten Vorteils verantwortlich ist. In der Regel ist es jedoch der Arbeitnehmer, der den geldwerten Vorteil versteuern muss, es sei denn, es gibt spezielle Regelungen oder Vereinbarungen zwischen Arbeitnehmer und Arbeitgeber. **
-
Was bedeutet geldwerten Vorteil versteuern?
Was bedeutet geldwerten Vorteil versteuern? Beim geldwerten Vorteil handelt es sich um Sachleistungen oder Vergünstigungen, die ein Arbeitnehmer von seinem Arbeitgeber erhält, die nicht in Form von Geld ausgezahlt werden. Diese Vorteile müssen in der Regel versteuert werden, da sie als Einkommen gelten. Dazu zählen beispielsweise Dienstwagen, Firmenhandys oder auch kostenlose Mahlzeiten. Die Versteuerung erfolgt entweder durch die pauschale Versteuerung seitens des Arbeitgebers oder durch die individuelle Versteuerung durch den Arbeitnehmer selbst. **
-
Welche geldwerten Vorteile gibt es?
Welche geldwerten Vorteile gibt es? Geldwerte Vorteile können in Form von Bonuszahlungen, Gehaltserhöhungen, Provisionen oder Prämien ausgezahlt werden. Auch Sachleistungen wie Firmenwagen, Tankgutscheine oder Essensgutscheine können als geldwerte Vorteile betrachtet werden. Darüber hinaus können Mitarbeiter von steuerlichen Vergünstigungen wie vermögenswirksamen Leistungen oder betrieblicher Altersvorsorge profitieren. Insgesamt tragen geldwerte Vorteile dazu bei, die Attraktivität eines Arbeitsplatzes zu steigern und die Mitarbeitermotivation zu fördern. **
Wie viel Steuern auf geldwerten Vorteil?
Die Höhe der Steuern auf geldwerten Vorteil hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Wert des Vorteils, der Art des Vorteils und dem individuellen Steuersatz des Empfängers. In Deutschland wird der geldwerte Vorteil in der Regel mit dem individuellen Einkommensteuersatz versteuert. Es gibt jedoch auch Freibeträge und Pauschalen, die je nach Art des Vorteils gelten können. Es ist wichtig, den geldwerten Vorteil korrekt zu versteuern, um steuerliche Konsequenzen zu vermeiden. Es empfiehlt sich daher, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um die genaue Höhe der Steuern auf den geldwerten Vorteil zu ermitteln. **
Wann muss man geldwerten Vorteil versteuern?
Man muss einen geldwerten Vorteil versteuern, wenn man von seinem Arbeitgeber Sachleistungen oder geldwerte Vorteile erhält, die nicht dem regulären Gehalt entsprechen. Dies kann zum Beispiel ein Dienstwagen, eine betriebliche Altersvorsorge oder auch ein Firmenhandy sein. Auch bei Gewinnen aus Glücksspielen oder Sachpreisen muss unter Umständen ein geldwerter Vorteil versteuert werden. Es ist wichtig, diese Vorteile korrekt in der Steuererklärung anzugeben, da sie als Einkommen betrachtet werden und entsprechend versteuert werden müssen. Es gibt jedoch auch Freibeträge und Ausnahmeregelungen, die je nach Art des geldwerten Vorteils gelten können. **
Top-Angebote
Produkte zum Begriff Geldwerten:
-
NIKYPJ Wasserwaagen-set, 3-teilig, Magnetisch Aus Aluminium Mit 225, 400 Und 600 Mm Länge Für Bauarbeiten Und RenovierungDrei Längen von 225, 400 und 600 mm passen die Auflagefläche an das Werkstück an: Die kurze Ausführung eignet sich für beengte Stellen, während die längeren Modelle das Ausrichten von Möbeln, Rahmen und Bauteilen über größere Abstände unterstützen. Jede Wasserwaage besitzt drei gut erkennbare grüne Libellen für 0°, 45° und 90°. Damit lassen sich waagerechte, senkrechte und geneigte Positionen prüfen; die angegebene Genauigkeit von 0,5 mm/m unterstützt die Kontrolle vor dem Befestigen. Die magnetische Seite hält die Wasserwaage an geeigneten ferromagnetischen Flächen, beispielsweise an Stahlprofilen. So bleiben beim Ausrichten eines Bauteils die Hände frei, statt Werkzeug und Werkstück gleichzeitig festhalten zu müssen. Die V-Nut schafft eine passende Auflage für Rohre und andere zylindrische Werkstücke. Sie erleichtert das Positionieren auf runden Oberflächen, auf denen eine ausschließlich flache Kontaktfläche weniger gut an der Kontur anliegen würde. Das gefräste Gehäuse aus Aluminiumlegierung besitzt stoßdämpfende Endkappen, die Stöße an den Enden abfangen. Aufhängelöcher und eine Transporttasche mit Schultergurt erleichtern die geordnete Aufbewahrung sowie den Wechsel zwischen Werkstatt und Einsatzort. Das Set umfasst drei manuelle Wasserwaagen mit 225, 400 und 600 mm Länge für Bau- und Renovierungsarbeiten. Es unterstützt die Ausrichtung beim Anbringen von Regalen, beim Möbelaufbau und bei Arbeiten im Innenausbau. Je nach Platzangebot und Werkstücklänge steht eine passende Werkzeuggröße zur Verfügung. Die kurze Ausführung lässt sich auch dort ansetzen, wo für ein längeres Modell wenig Raum bleibt. Jede Wasserwaage besteht aus einem Gehäuse aus Aluminiumlegierung und besitzt drei grüne Libellen. Diese dienen zur Prüfung von 0°, 45° und 90°; die angegebene Genauigkeit beträgt 0,5 mm/m. Die magnetische Kontaktseite haftet an geeigneten ferromagnetischen Untergründen. Eine V-Nut unterstützt das Auflegen auf Rohre und andere runde Bauteile. Die Werkzeuge sind schwarz und orange mit silberfarbenen Metallflächen ausgeführt. Stoßdämpfende Endkappen ergänzen das gefräste Gehäuse. Über die Aufhängelöcher lassen sich die Wasserwaagen an der Werkzeugwand aufbewahren. Eine schwarze Tragetasche mit Schultergurt hält das Set für den Transport zusammen. Die Libellen werden direkt abgelesen; eine elektrische Versorgung ist für die Messung nicht erforderlich. Lieferumfang: 3 Wasserwaagen und Transporttasche mit Schultergurt. Längen: 225, 400 und 600 mm. Angegebene Profilhöhe: 46,5 mm. Gehäusematerial: gefräste Aluminiumlegierung. Libellen: 3 grüne Libellen je Wasserwaage. Prüfwinkel: 0°, 45° und 90°. Angegebene Genauigkeit: 0,5 mm/m. Halterung: magnetische Seite für geeignete ferromagnetische Flächen. Kontaktfläche: V-Nut für zylindrische Werkstücke. Schutz: stoßdämpfende Endkappen. Aufbewahrung: Aufhängelöcher und Tragetasche. Farben: Schwarz, Orange und Silberfarben; grüne Libellen.71,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Regiolux LED-Sanierungsträger greenKit#79400023100Art des Zubehörs/Ersatzteils=sonstigeZubehör=neinErsatzteil=neinLichtverteilung=symmetrischLichtaustritt=direktAusführung des Rasters/Reflektors=ohneRaster gelocht=neinReflektor gelocht=neinLichtverteiler=Diffusorlinse/-optik/-panelWerkstoff=StahlTyp der Leuchtenabdeckung/Leuchtenglaskugel=opalFarbe=weißLänge=1439 mmBreite=86 mmHöhe/Tiefe=27 mm96,93 €*Versand: 29,89 €Sichere Weiterleitung zum Anbieter
-
Regiolux LED-Sanierungsträger greenKit#79400044100Art des Zubehörs/Ersatzteils=sonstigeZubehör=neinErsatzteil=neinLichtverteilung=symmetrischLichtaustritt=direktAusführung des Rasters/Reflektors=ohneRaster gelocht=neinReflektor gelocht=neinLichtverteiler=Diffusorlinse/-optik/-panelWerkstoff=StahlTyp der Leuchtenabdeckung/Leuchtenglaskugel=sonstigeFarbe=weißLänge=1467 mmBreite=97 mmHöhe/Tiefe=32 mm96,93 €*Versand: 29,89 €Sichere Weiterleitung zum Anbieter
-
Probst, Wolf: Energetische Sanierung und Modernisierung von ImmobilienEnergetische Sanierung und Modernisierung von Immobilien , Ein- und Mehrfamilienhäuser effizient renovieren , Bremsenkomplettsätze > Bremsen & Bremsenteile , Erscheinungsjahr: 20240312, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Probst, Wolf, Seitenzahl/Blattzahl: 235, Keyword: DGNB; Einfamilienhaus; Energetisch; Energieausweis; Energieverbrauch; Fassade; Fördermittel; Förderprogramme; GEG; Gebäude; Immobilien; Klima; Kosten; Mehrfamilienhaus; Modernisierung; QNB; Sanierung; Schadstoffe, Fachschema: Energetik~Modernisierung (Bau)~Besitz / Grundbesitz~Grundbesitz - Grundeigentum, Fachkategorie: Industrien und Branchen~Bauphysik und Energieeffizientes Bauen~Gebäudesanierung, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 227, Breite: 167, Höhe: 13, Gewicht: 390, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer versteuert geldwerten Vorteil?
Der geldwerte Vorteil wird in der Regel vom Arbeitgeber versteuert, da er als zusätzliche Vergütung für den Arbeitnehmer gilt. Dieser Vorteil kann beispielsweise in Form von Sachleistungen, Dienstwagen oder anderen Vergünstigungen gewährt werden. Der Arbeitgeber ist verpflichtet, den geldwerten Vorteil zu versteuern und gegebenenfalls auch Sozialversicherungsbeiträge darauf zu entrichten. Der Arbeitnehmer muss den geldwerten Vorteil jedoch in seiner Steuererklärung angeben und gegebenenfalls selbst versteuern, falls der Arbeitgeber dies nicht bereits getan hat. In einigen Fällen kann es auch vorkommen, dass der Arbeitnehmer den geldwerten Vorteil direkt versteuern muss, zum Beispiel bei der privaten Nutzung eines Dienstwagens. **
-
Was gehört zum geldwerten Vorteil?
Zum geldwerten Vorteil gehören alle Sachleistungen, die ein Arbeitnehmer von seinem Arbeitgeber erhält und die einen finanziellen Wert haben. Dazu zählen beispielsweise Dienstwagen, kostenlose Verpflegung, Firmenhandys oder auch private Nutzungsmöglichkeiten von betrieblichen Einrichtungen wie Fitnessstudios. Diese Vorteile müssen vom Arbeitnehmer versteuert werden, da sie als zusätzliches Einkommen gelten. Es ist wichtig, dass Arbeitgeber und Arbeitnehmer den geldwerten Vorteil korrekt erfassen und versteuern, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher die steuerlichen Regelungen genau beachten und gegebenenfalls professionelle Beratung in Anspruch nehmen. **
-
Wer muss geldwerten Vorteil versteuern?
Wer muss geldwerten Vorteil versteuern? Geldwerte Vorteile müssen in der Regel von Arbeitnehmern versteuert werden, wenn sie zusätzlich zum regulären Gehalt erhalten werden. Dies kann beispielsweise in Form von Sachleistungen, Dienstwagen oder Firmenhandys geschehen. Auch Selbstständige und Freiberufler müssen geldwerte Vorteile versteuern, die sie im Rahmen ihrer Tätigkeit erhalten. Es ist wichtig, diese Vorteile korrekt in der Steuererklärung anzugeben, um steuerliche Konsequenzen zu vermeiden. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Art des geldwerten Vorteils und der Höhe der Zuwendung gelten können. **
-
Wer zahlt den geldwerten Vorteil?
"Wer zahlt den geldwerten Vorteil?" ist eine Frage, die sich auf die steuerliche Behandlung von Sachleistungen oder geldwerten Vorteilen bezieht, die ein Arbeitnehmer von seinem Arbeitgeber erhält. In vielen Ländern müssen Arbeitnehmer diese Vorteile als geldwerten Vorteil versteuern. Dies kann beispielsweise bei der Nutzung eines Dienstwagens oder einer betrieblichen Altersvorsorge der Fall sein. Die Frage zielt darauf ab, zu klären, ob der Arbeitnehmer oder der Arbeitgeber für die Versteuerung des geldwerten Vorteils verantwortlich ist. In der Regel ist es jedoch der Arbeitnehmer, der den geldwerten Vorteil versteuern muss, es sei denn, es gibt spezielle Regelungen oder Vereinbarungen zwischen Arbeitnehmer und Arbeitgeber. **
Ähnliche Suchbegriffe für Geldwerten
-
Gutschow, Konstanty: UMBAUUMBAU , Dieses Buch erschien erstmals im Jahr 1932. Es gilt als das erste Buch, das sich dem Thema Umbau systematisch widmete. Vorgestellt wird ein breites Panorama an Umbau-Strategien. Sie reichen von Fassadenumgestaltungen und Grundrissveränderungen über Anbauten und Aufstockungen bis hin zu Umnutzungen von städtebaulichen Ensembles. In dieser Systematik ist es zeitlos aktuell. Darüber hinaus ist das Buch auch ein Kompendium von Umbau-Projekten, die während der Zeit der Weimarer Republik realisiert wurden. So dokumentiert es jenes Kapitel des Neuen Bauens, dessen Existenz in den gängigen Narrativen der Moderne kaum vorkommt. In einem ausführlichen Vorwort schildert Markus Jager die Entstehungsgeschichte des Buches und erläutert dessen Relevanz vor dem Hintergrund der aktuellen Umbau-Debatte. Der neue Herausgeber Markus Jager ist Professor für Bau- und Stadtbaugeschichte an der Leibniz Universität Hannover. Er lehrt, forscht und publiziert zu Architektur, Stadt und Gartenkunst in Geschichte und Gegenwart. Die Transformationsgeschichte bildet einen Schwerpunkt seiner Forschung und Lehre. , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 20240422, Autoren: Gutschow, Konstanty~Zippel, Hermann, Redaktion: Jager, Markus, Seitenzahl/Blattzahl: 152, Abbildungen: über 400 Abbildungen, Keyword: Baugeschichte; Moderne; Neues Bauen; Reprint; Städtebau; Weimarer Republik, Fachschema: Architektur / Geschichte, Regionen, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 286, Breite: 224, Höhe: 13, Gewicht: 742, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik,30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Regiolux LED-Sanierungsträger greenKit#79400033100Art des Zubehörs/Ersatzteils=sonstigeZubehör=neinErsatzteil=neinLichtverteilung=symmetrischLichtaustritt=direktAusführung des Rasters/Reflektors=ohneRaster gelocht=neinReflektor gelocht=neinLichtverteiler=Diffusorlinse/-optik/-panelWerkstoff=StahlTyp der Leuchtenabdeckung/Leuchtenglaskugel=opalFarbe=weißLänge=1439 mmBreite=86 mmHöhe/Tiefe=27 mm96,93 €*Versand: 29,89 €Sichere Weiterleitung zum Anbieter
-
Regiolux LED-Sanierungsträger greenKit#79400026600Art des Zubehörs/Ersatzteils=sonstigeZubehör=neinErsatzteil=neinLichtverteilung=symmetrischLichtaustritt=direktAusführung des Rasters/Reflektors=ohneRaster gelocht=neinReflektor gelocht=neinLichtverteiler=Diffusorlinse/-optik/-panelWerkstoff=StahlTyp der Leuchtenabdeckung/Leuchtenglaskugel=opalFarbe=weißLänge=1439 mmBreite=86 mmHöhe/Tiefe=27 mm114,12 €*Versand: 29,89 €Sichere Weiterleitung zum Anbieter
-
Regiolux LED-Sanierungsträger greenKit#79400036600Art des Zubehörs/Ersatzteils=sonstigeZubehör=neinErsatzteil=neinLichtverteilung=symmetrischLichtaustritt=direktAusführung des Rasters/Reflektors=ohneRaster gelocht=neinReflektor gelocht=neinLichtverteiler=Diffusorlinse/-optik/-panelWerkstoff=StahlTyp der Leuchtenabdeckung/Leuchtenglaskugel=opalFarbe=weißLänge=1439 mmBreite=86 mmHöhe/Tiefe=27 mm114,12 €*Versand: 29,89 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet geldwerten Vorteil versteuern?
Was bedeutet geldwerten Vorteil versteuern? Beim geldwerten Vorteil handelt es sich um Sachleistungen oder Vergünstigungen, die ein Arbeitnehmer von seinem Arbeitgeber erhält, die nicht in Form von Geld ausgezahlt werden. Diese Vorteile müssen in der Regel versteuert werden, da sie als Einkommen gelten. Dazu zählen beispielsweise Dienstwagen, Firmenhandys oder auch kostenlose Mahlzeiten. Die Versteuerung erfolgt entweder durch die pauschale Versteuerung seitens des Arbeitgebers oder durch die individuelle Versteuerung durch den Arbeitnehmer selbst. **
-
Welche geldwerten Vorteile gibt es?
Welche geldwerten Vorteile gibt es? Geldwerte Vorteile können in Form von Bonuszahlungen, Gehaltserhöhungen, Provisionen oder Prämien ausgezahlt werden. Auch Sachleistungen wie Firmenwagen, Tankgutscheine oder Essensgutscheine können als geldwerte Vorteile betrachtet werden. Darüber hinaus können Mitarbeiter von steuerlichen Vergünstigungen wie vermögenswirksamen Leistungen oder betrieblicher Altersvorsorge profitieren. Insgesamt tragen geldwerte Vorteile dazu bei, die Attraktivität eines Arbeitsplatzes zu steigern und die Mitarbeitermotivation zu fördern. **
-
Wie viel Steuern auf geldwerten Vorteil?
Die Höhe der Steuern auf geldwerten Vorteil hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Wert des Vorteils, der Art des Vorteils und dem individuellen Steuersatz des Empfängers. In Deutschland wird der geldwerte Vorteil in der Regel mit dem individuellen Einkommensteuersatz versteuert. Es gibt jedoch auch Freibeträge und Pauschalen, die je nach Art des Vorteils gelten können. Es ist wichtig, den geldwerten Vorteil korrekt zu versteuern, um steuerliche Konsequenzen zu vermeiden. Es empfiehlt sich daher, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um die genaue Höhe der Steuern auf den geldwerten Vorteil zu ermitteln. **
-
Wann muss man geldwerten Vorteil versteuern?
Man muss einen geldwerten Vorteil versteuern, wenn man von seinem Arbeitgeber Sachleistungen oder geldwerte Vorteile erhält, die nicht dem regulären Gehalt entsprechen. Dies kann zum Beispiel ein Dienstwagen, eine betriebliche Altersvorsorge oder auch ein Firmenhandy sein. Auch bei Gewinnen aus Glücksspielen oder Sachpreisen muss unter Umständen ein geldwerter Vorteil versteuert werden. Es ist wichtig, diese Vorteile korrekt in der Steuererklärung anzugeben, da sie als Einkommen betrachtet werden und entsprechend versteuert werden müssen. Es gibt jedoch auch Freibeträge und Ausnahmeregelungen, die je nach Art des geldwerten Vorteils gelten können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.